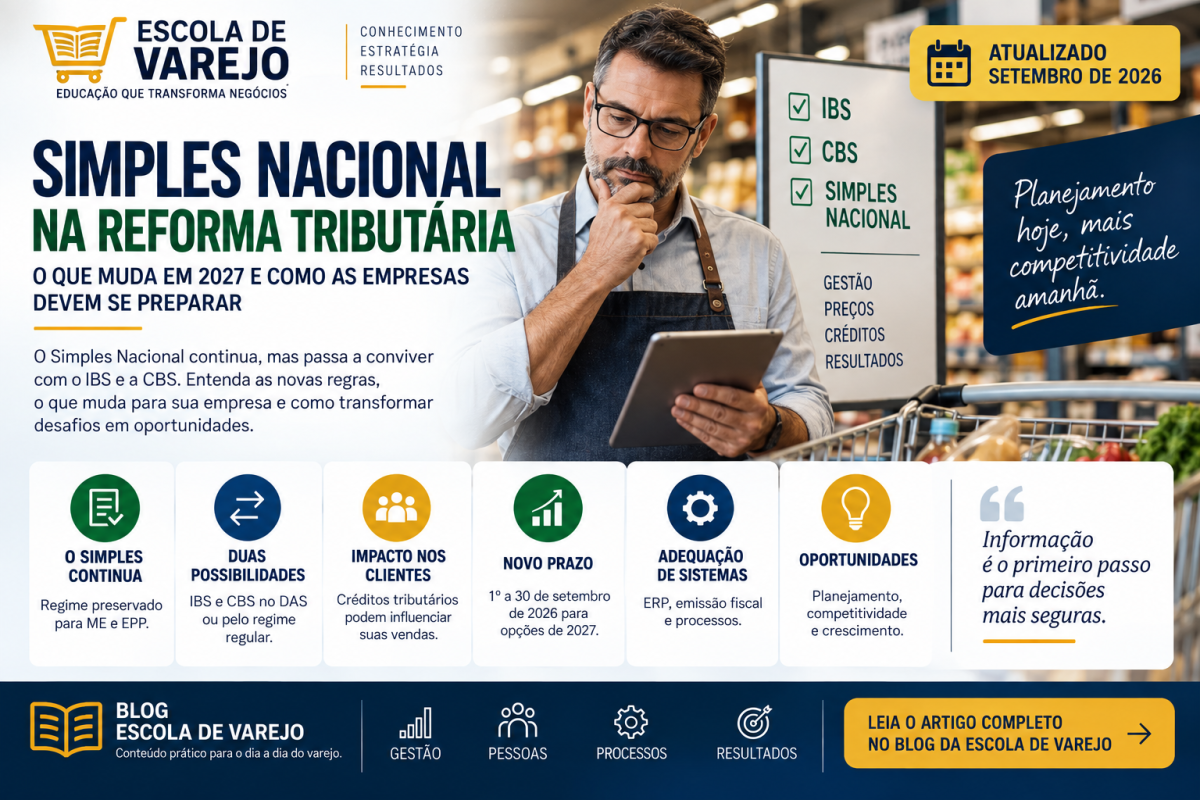
Simples Nacional na Reforma Tributária: o que muda em 2027 e como as empresas devem se preparar
Categoria: Reforma Tributária | Gestão Empresarial | Simples Nacional
Palavra-chave principal: Simples Nacional Reforma Tributária
Palavras-chave secundárias: Simples Nacional 2027, IBS, CBS, Reforma Tributária, pequenas empresas, ME, EPP, Simples Nacional híbrido, créditos tributários.
Meta Description:
Entenda como a Reforma Tributária afeta o Simples Nacional, o que muda com IBS e CBS em 2027, como funciona o recolhimento fora do DAS e quais decisões ME e EPP precisam tomar.
Atualizado em: setembro de 2026
Simples Nacional na Reforma Tributária: o que muda em 2027?
A Reforma Tributária entrou definitivamente na agenda das microempresas e empresas de pequeno porte.
Durante muito tempo, uma das maiores dúvidas dos empresários foi:
“O Simples Nacional vai acabar?”
A resposta é não.
O Simples Nacional foi preservado e continuará sendo um regime tributário diferenciado para microempresas e empresas de pequeno porte.
Entretanto, isso não significa que nada mudará.
A introdução do IBS – Imposto sobre Bens e Serviços e da CBS – Contribuição sobre Bens e Serviços cria uma nova dinâmica tributária que poderá afetar preços, créditos, relacionamento com clientes, sistemas de gestão e até a competitividade das empresas optantes pelo Simples.
E há uma novidade particularmente importante para 2027: determinadas empresas poderão permanecer no Simples Nacional e, ao mesmo tempo, escolher recolher IBS e CBS pelo regime regular, fora do DAS.
Por isso, a Reforma Tributária transforma uma decisão que antes parecia relativamente simples em uma questão de planejamento empresarial.
O Simples Nacional continua existindo
O primeiro ponto que precisa ficar claro é que a Reforma Tributária não extinguiu o Simples Nacional.
O regime continua destinado às empresas que atendam aos requisitos estabelecidos pela legislação.
A essência do sistema também permanece: oferecer tratamento diferenciado e simplificado às microempresas e empresas de pequeno porte.
A grande mudança está na maneira como o Simples passa a conviver com a nova tributação sobre o consumo.
IBS e CBS passam a fazer parte do Simples Nacional
A regulamentação publicada em 2026 incorporou expressamente o IBS e a CBS às regras do Simples Nacional.
Com isso, os novos tributos passam a fazer parte das regras de arrecadação, fiscalização e contencioso administrativo aplicáveis ao regime.
As alterações relacionadas ao IBS e à CBS para os optantes do Simples passam, em regra, a produzir efeitos em 1º de janeiro de 2027.
Esse é um ponto fundamental para empresários, contadores e gestores financeiros.
2026 é, portanto, o ano de preparação para decisões que produzirão efeitos a partir de 2027.
A grande novidade: duas possibilidades para IBS e CBS
Para compreender o impacto da Reforma Tributária sobre as empresas do Simples, podemos dividir a situação em dois cenários principais.
1. IBS e CBS dentro do Simples Nacional
A empresa permanece utilizando a sistemática do regime simplificado.
Nesse cenário, IBS e CBS permanecem abrangidos pelo recolhimento realizado segundo as regras do Simples Nacional.
A principal vantagem continua sendo a simplificação operacional.
Para muitas empresas que vendem predominantemente ao consumidor final, essa poderá continuar sendo uma alternativa relevante.
Mas é necessário analisar cada situação.
2. Simples Nacional com IBS e CBS pelo regime regular
Aqui aparece uma das maiores novidades da Reforma Tributária.
A empresa poderá permanecer optante pelo Simples Nacional para os demais tributos e, ao mesmo tempo, optar por apurar e recolher IBS e CBS pelo regime regular.
Na prática, IBS e CBS deixam de ser recolhidos dentro do DAS e passam a seguir suas próprias regras de apuração.
Essa sistemática vem sendo chamada informalmente de:
“Simples Nacional híbrido”
Esse nome facilita o entendimento, embora não seja a denominação técnica do regime.
A empresa continua no Simples, mas IBS e CBS passam a ser tratados separadamente.
Por que uma empresa escolheria IBS e CBS fora do DAS?
Um dos principais motivos está relacionado aos créditos tributários.
Imagine uma pequena indústria, distribuidora ou empresa comercial que venda principalmente para:
- supermercados;
- atacadistas;
- indústrias;
- grandes redes varejistas;
- distribuidores;
- outras empresas enquadradas no regime regular do IBS e da CBS.
Para esses clientes, o crédito tributário relacionado às compras pode ser um elemento relevante na decisão de aquisição.
Portanto, não basta perguntar:
“Quanto minha empresa pagará de imposto?”
Será necessário também perguntar:
“Qual crédito tributário minha operação proporcionará ao meu cliente?”
Essa mudança pode alterar significativamente as relações comerciais B2B.
Empresa do Simples gera crédito para o cliente?
Esse ponto merece atenção.
Quando IBS e CBS forem recolhidos pelo próprio Simples Nacional, o optante não se apropriará de créditos desses tributos nas suas próprias aquisições segundo a sistemática do regime regular.
Por outro lado, um adquirente sujeito ao regime regular poderá, nas condições previstas na legislação, apropriar crédito correspondente aos valores de IBS e CBS pagos na aquisição realizada de fornecedor optante pelo Simples.
Portanto, não é correto simplesmente afirmar que:
“Empresa do Simples não gera crédito.”
A análise precisa considerar como IBS e CBS estão sendo recolhidos e qual é o tratamento legal da operação.
Esse será um dos temas mais importantes nas negociações entre fornecedores do Simples e grandes empresas.
Um exemplo prático
Imagine dois fornecedores disputando o fornecimento de determinado produto para uma rede de supermercados.
Fornecedor A: optante pelo Simples Nacional, mantendo IBS e CBS dentro da sistemática simplificada.
Fornecedor B: optante pelo Simples Nacional, mas com IBS e CBS apurados pelo regime regular.
Não será suficiente comparar somente:
Preço A × Preço B.
O supermercado poderá precisar analisar também:
- preço líquido;
- crédito tributário apropriável;
- frete;
- prazo;
- condições comerciais;
- custo financeiro;
- custo efetivo da mercadoria.
A Reforma Tributária tende, portanto, a aumentar a importância da análise do custo líquido da operação.
Empresas B2C e B2B podem ter estratégias diferentes
O perfil dos clientes passa a ser decisivo.
Empresas B2C
São aquelas que vendem predominantemente ao consumidor final.
Exemplos:
- pequenos supermercados;
- minimercados;
- lojas;
- restaurantes;
- padarias;
- salões;
- determinados prestadores de serviços.
Como o consumidor final normalmente não utiliza créditos empresariais de IBS e CBS, a lógica da decisão pode ser diferente.
Empresas B2B
São aquelas que vendem principalmente para outras empresas.
Exemplos:
- distribuidoras;
- pequenas indústrias;
- fornecedores de supermercados;
- empresas de manutenção;
- prestadores de serviços empresariais;
- fornecedores de insumos.
Nesse ambiente, o crédito tributário pode ganhar maior importância comercial.
Por isso, duas empresas com faturamento semelhante podem chegar a decisões tributárias completamente diferentes.
2026: atenção ao prazo de setembro
Para 2027, houve uma mudança operacional muito importante.
O período de 1º a 30 de setembro de 2026 tornou-se decisivo tanto para determinadas opções relacionadas ao Simples Nacional quanto para a escolha do modelo de recolhimento do IBS e da CBS em 2027.
Para empresas já optantes pelo Simples que pretendam recolher IBS e CBS pelo regime regular, a escolha para o primeiro semestre de 2027 também deve observar o prazo definido pela regulamentação.
Isso significa que o empresário não deve deixar a análise para dezembro.
A decisão precisa ser precedida por:
dados + simulações + análise tributária + análise comercial.
Outra mudança importante: fim do regime de caixa para a apuração mensal
As alterações regulamentares de 2026 também trouxeram uma mudança relevante para empresas que utilizavam o regime de caixa na determinação mensal da base do Simples Nacional.
A regulamentação passou a adotar o reconhecimento da receita pelo faturamento da operação para essa finalidade, eliminando a opção pelo regime de caixa na apuração mensal.
Essa mudança merece atenção especial do financeiro.
Uma empresa pode faturar uma venda hoje e receber somente depois.
Consequentemente, torna-se ainda mais importante administrar:
- prazo médio de recebimento;
- inadimplência;
- capital de giro;
- fluxo de caixa projetado;
- política comercial;
- condições de pagamento.
A Reforma Tributária, portanto, não é assunto exclusivo do contador.
Ela chega diretamente ao caixa da empresa.
Prestadores de serviços também precisam ficar atentos
Outra atualização de 2026 diz respeito à NFS-e de padrão nacional.
Para ME e EPP optantes pelo Simples Nacional, a regulamentação estabeleceu a obrigatoriedade do padrão nacional da NFS-e a partir de 1º de novembro de 2026.
Empresas prestadoras de serviços precisam verificar:
- atualização do sistema;
- integração com o emissor;
- cadastro dos serviços;
- parametrizações fiscais;
- treinamento da equipe;
- integração com o financeiro e a contabilidade.
Esperar a obrigação começar para realizar esses ajustes aumenta o risco operacional.
E os supermercados do Simples Nacional?
Para supermercados, minimercados e varejistas alimentares optantes pelo Simples, a análise deve ser ainda mais cuidadosa.
É necessário avaliar pelo menos:
1. Mix de produtos
Nem todos os produtos possuem o mesmo tratamento tributário.
2. Perfil dos fornecedores
A origem das mercadorias e o regime dos fornecedores influenciam o custo da operação.
3. Perfil dos clientes
Um supermercado essencialmente B2C possui realidade diferente de um atacarejo ou distribuidora que venda para outras empresas.
4. Créditos
É necessário entender como cada modelo interfere na apropriação dos créditos permitidos pela legislação.
5. Formação de preços
A comparação precisa sair do simples:
custo + margem = preço.
Será necessário considerar o custo tributário efetivo da operação.
6. ERP
O sistema deverá estar preparado para os novos documentos, campos e regras relacionados ao IBS e à CBS.
O Simples Nacional continuará sendo vantajoso?
Essa talvez seja a pergunta mais importante.
E a resposta correta é:
depende da empresa.
O Simples continuará oferecendo vantagens relevantes, especialmente relacionadas à simplificação e ao tratamento diferenciado destinado às pequenas empresas.
Entretanto, não será correto presumir que permanecer integralmente na sistemática tradicional será sempre a melhor alternativa.
Também não será correto presumir que recolher IBS e CBS pelo regime regular será automaticamente melhor.
A decisão deverá considerar:
Fator
O que analisar
Faturamento
Receita atual e projetada
Margem
Rentabilidade real da operação
Clientes
B2C × B2B
Fornecedores
Perfil tributário e comercial
Créditos
Potencial de apropriação
Preços
Impacto na competitividade
Despesas
Estrutura operacional
Capital de giro
Efeito sobre o caixa
ERP
Capacidade tecnológica
Crescimento
Estratégia para os próximos anos
A pergunta mudou
Antes da Reforma Tributária, muitos empresários perguntavam:
“Qual regime paga menos imposto?”
Essa pergunta continua importante, mas tornou-se insuficiente.
A análise empresarial deverá responder também:
Qual alternativa produz o melhor resultado econômico para a empresa?
Porque pagar uma alíquota aparentemente menor não significa necessariamente:
- maior margem;
- melhor preço;
- maior competitividade;
- melhor fluxo de caixa;
- maior lucro.
A análise precisa considerar o negócio como um todo.
Checklist Escola de Varejo: sua empresa está preparada?
Antes de definir a estratégia para 2027, responda:
☐ O enquadramento atual da empresa foi revisado?
☐ O faturamento dos últimos 12 meses foi analisado?
☐ Foi feita projeção para 2027?
☐ O perfil B2B/B2C dos clientes foi identificado?
☐ Os principais fornecedores foram analisados?
☐ O impacto dos créditos de IBS e CBS foi simulado?
☐ Foram comparados IBS/CBS dentro e fora da sistemática do Simples?
☐ A política de preços foi revisada?
☐ O impacto sobre o capital de giro foi calculado?
☐ O ERP está preparado para 2027?
☐ Os documentos fiscais estão adequados?
☐ A equipe fiscal recebeu treinamento?
☐ Compras, financeiro e comercial participaram da análise?
☐ Existe um plano de implantação para 2027?
Se várias respostas forem “não”, a empresa precisa acelerar sua preparação.
Plano de ação em 7 etapas
A Escola de Varejo recomenda estruturar a preparação da empresa em sete etapas:
1. Diagnóstico tributário
Mapear regime, faturamento, operações, produtos e serviços.
2. Diagnóstico comercial
Identificar clientes B2B, B2C e impacto dos créditos na negociação.
3. Levantamento dos créditos
Simular os efeitos do IBS e da CBS nas compras e vendas.
4. Simulação dos cenários
Comparar as alternativas disponíveis para a empresa.
5. Revisão da precificação
Recalcular custo efetivo, margem e preço de venda.
6. Adequação tecnológica
Atualizar ERP, documentos fiscais, cadastros e integrações.
7. Monitoramento
Acompanhar mensalmente os resultados e mudanças regulamentares.
Conclusão
O Simples Nacional não acabou.
Mas a Reforma Tributária mudou significativamente o ambiente em que as micro e pequenas empresas tomam suas decisões.
A partir de 2027, IBS e CBS passam a integrar efetivamente essa realidade, e a possibilidade de uma empresa permanecer no Simples enquanto recolhe esses dois tributos pelo regime regular cria uma nova variável estratégica.
Para algumas empresas, a simplicidade continuará sendo determinante.
Para outras, especialmente aquelas inseridas em cadeias B2B, os créditos tributários, a formação do preço e a competitividade poderão ter peso maior na decisão.
Por isso, a principal orientação para 2026 é simples:
não escolha apenas pelo percentual do imposto.
Analise o impacto sobre tributação, créditos, preço, margem, clientes, fornecedores e fluxo de caixa.
A Reforma Tributária deve ser tratada como uma decisão de gestão.
Escola de Varejo – Gestão que transforma resultados
A Escola de Varejo auxilia supermercados, minimercados, atacarejos, distribuidoras, restaurantes e empresas do varejo na preparação para a Reforma Tributária.
Nossa atuação integra:
- diagnóstico tributário;
- análise de cenários;
- revisão cadastral;
- precificação;
- gestão de créditos;
- adequação de ERP;
- revisão de processos;
- indicadores gerenciais;
- capacitação das equipes.
Sua empresa está preparada para 2027?
Antecipar as decisões pode significar menos riscos, maior controle e uma transição muito mais segura.
Gostou deste artigo?
Conheça nossos treinamentos e especialize-se na área de varejo.
Ver Treinamentos